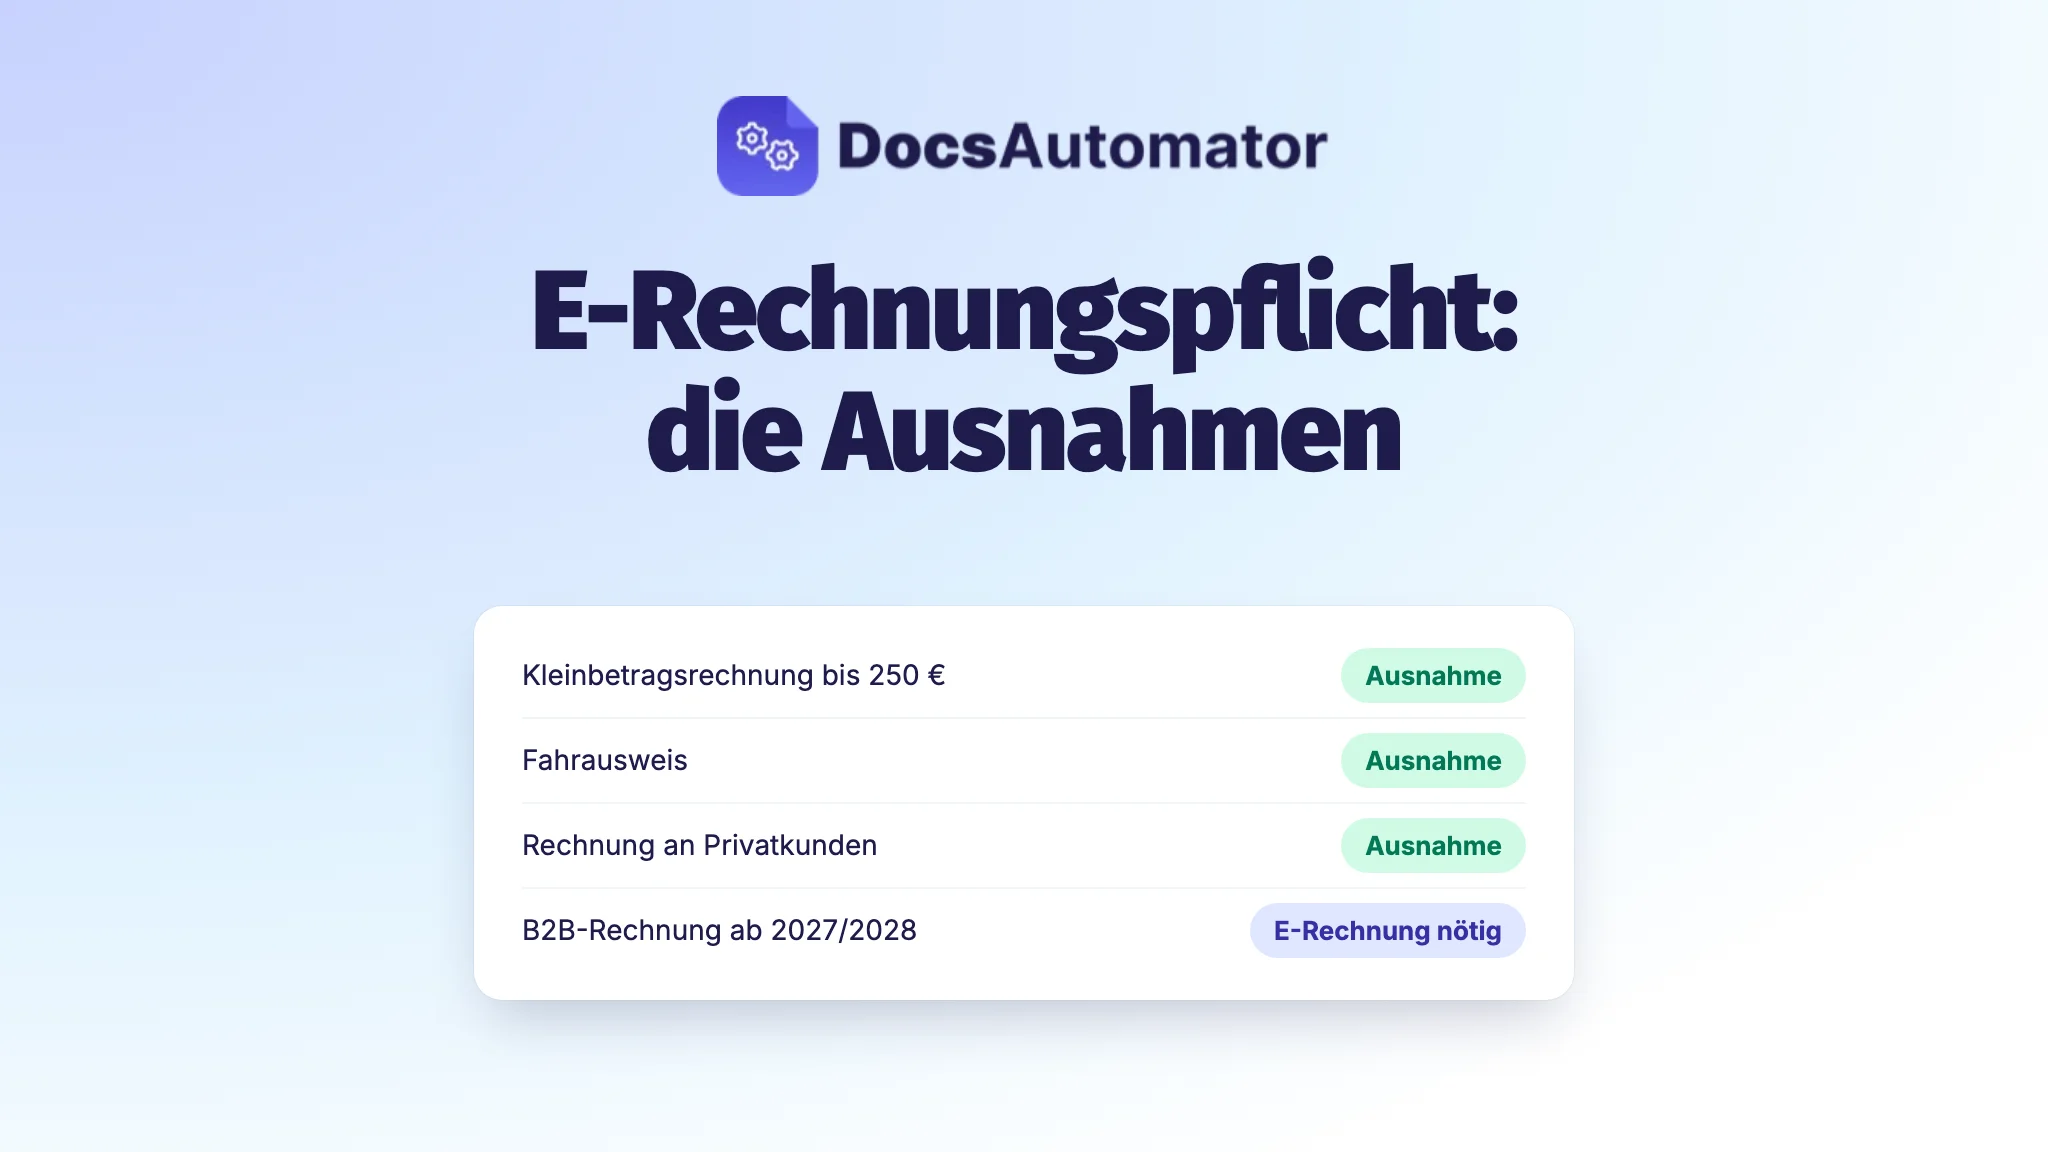
Von der E-Rechnungspflicht gibt es wenige, klare Ausnahmen. Papier oder PDF bleiben erlaubt für Kleinbetragsrechnungen bis 250 € brutto, für Fahrausweise und für Kleinunternehmer. Gar keine Pflicht gibt es bei steuerfreien Umsätzen nach § 4 Nr. 8 bis 29 UStG, bei Rechnungen an Privatkunden und wenn einer von euch beiden nicht in Deutschland ansässig ist.
Alle anderen Rechnungen zwischen zwei Unternehmen in Deutschland müssen E-Rechnungen werden: ab 2027, wenn dein Umsatz im Vorjahr über 800.000 € lag, ab 2028 für alle. Und eine Sache kennt keine Ausnahme: E-Rechnungen empfangen können muss seit dem 1. Januar 2025 jedes Unternehmen.
Wer ab wann E-Rechnungen schicken muss
Die Pflicht steht in § 14 und § 27 Abs. 38 UStG und gilt für Rechnungen zwischen Unternehmen, die in Deutschland ansässig sind (B2B). Die Termine:
- Seit 1. Januar 2025: Jedes Unternehmen in Deutschland muss E-Rechnungen empfangen können. Ein normales E-Mail-Postfach reicht. Ein Kunde, der sie nicht öffnen kann, hat keinen Anspruch auf eine Papier- oder PDF-Rechnung.
- 2025 und 2026: Papier ist weiter erlaubt, PDF und andere Formate mit Zustimmung des Empfängers.
- 2027: Papier oder PDF nur noch, wenn dein Gesamtumsatz (§ 19 Abs. 2 UStG) im Jahr 2026 höchstens 800.000 € betrug. Liegst du darüber, schickst du ab dem 1. Januar 2027 E-Rechnungen. EDI-Rechnungen, die nicht der EN 16931 folgen, bleiben mit Zustimmung bis Ende 2027 erlaubt, egal wie hoch dein Umsatz ist.
- Ab 1. Januar 2028: E-Rechnung für alle inländischen B2B-Rechnungen.
Eine E-Rechnung ist eine strukturierte Datei nach der europäischen Norm EN 16931, zum Beispiel XRechnung oder ZUGFeRD. Eine PDF allein ist keine E-Rechnung, auch nicht per E-Mail. Das Finanzamt nennt sie „sonstige Rechnung“. Die Ausnahmen unten zeigen, wann diese sonstige Rechnung weiter reicht.
Ausnahmen: Wann Papier oder PDF erlaubt bleiben
Drei Arten von Rechnungen darfst du immer als Papier oder PDF schicken, auch nach 2028. Die Grundlage ist die Umsatzsteuer-Durchführungsverordnung (UStDV).
Kleinbetragsrechnungen bis 250 € (§ 33 UStDV)
Eine Kleinbetragsrechnung ist eine Rechnung, deren Gesamtbetrag höchstens 250 € brutto beträgt, etwa für Büromaterial oder eine kleine Reparatur. Es zählt der Bruttobetrag mit Umsatzsteuer: Eine Rechnung über 230 € netto mit 19 % Umsatzsteuer ergibt 273,70 € brutto. Das ist keine Kleinbetragsrechnung mehr, und sobald die Pflicht für dich gilt, muss sie eine E-Rechnung sein.
Fahrausweise (§ 34 UStDV)
Fahrausweise für die Beförderung von Personen, also etwa Bahn- oder Busfahrkarten, gelten als Rechnung und sind ausgenommen. Das Verkehrsunternehmen darf sie weiter so ausstellen wie heute.
Kleinunternehmer (§ 34a UStDV)
Nutzt du die Kleinunternehmerregelung nach § 19 UStG und weist keine Umsatzsteuer aus, sind deine Rechnungen von der Pflicht ausgenommen. Du darfst weiter PDFs schicken.
Für alle drei Fälle ergänzt das BMF-Schreiben vom 15. Oktober 2025 ein Detail: Du darfst trotzdem eine E-Rechnung schicken, und dafür brauchst du keine Zustimmung des Empfängers.
Gar keine E-Rechnungspflicht
Manche Rechnungen fallen von vornherein nicht unter die Pflicht, denn § 14 Abs. 2 UStG verlangt E-Rechnungen nur für steuerpflichtige Umsätze zwischen inländischen Unternehmen:
- Steuerfreie Umsätze nach § 4 Nr. 8 bis 29 UStG. Dazu gehören die meisten Finanz- und Versicherungsleistungen, die Vermietung von Wohnungen, Heilbehandlungen und viele Bildungsleistungen. Wer Wohnungen steuerfrei vermietet, muss keine Miet-E-Rechnungen schicken.
- Rechnungen an Privatkunden (B2C). Eine Privatperson braucht nie eine E-Rechnung.
- Grenzüberschreitende Rechnungen. Ist dein Unternehmen oder das deines Kunden nicht in Deutschland ansässig, gilt die deutsche Pflicht nicht.
Hier läuft die Zustimmung andersherum: Eine E-Rechnung darfst du nur mit Zustimmung des Empfängers schicken. Eine Privatperson muss sich nicht mit einer XML-Datei befassen.
Überblick: Diese Rechnungen sind ausgenommen
| Fall | E-Rechnung Pflicht? | Rechtsgrundlage |
|---|---|---|
| Rechnung bis 250 € brutto | Nein, Papier oder PDF erlaubt. E-Rechnung ohne Zustimmung möglich. | § 33 UStDV |
| Fahrausweis | Nein, Papier oder PDF erlaubt. E-Rechnung ohne Zustimmung möglich. | § 34 UStDV |
| Rechnung eines Kleinunternehmers | Nein, Papier oder PDF erlaubt. E-Rechnung ohne Zustimmung möglich. | § 34a UStDV, § 19 UStG |
| Steuerfreier Umsatz (§ 4 Nr. 8 bis 29), etwa Wohnungsmiete | Nein. E-Rechnung nur mit Zustimmung. | § 14 Abs. 2 UStG |
| Rechnung an Privatkunden | Nein. E-Rechnung nur mit Zustimmung. | § 14 Abs. 2 UStG |
| Du oder dein Kunde nicht in Deutschland ansässig | Nein. E-Rechnung nur mit Zustimmung. | § 14 Abs. 2 UStG |
| Reverse Charge (§ 13b) zwischen zwei deutschen Unternehmen | Ja | § 14 Abs. 2 UStG |
| Rechnung mit steuerpflichtigen und steuerfreien Posten | Ja | BMF-Schreiben vom 15.10.2025 |
| Jede andere B2B-Rechnung im Inland | Ja, ab 2027 oder 2028 | § 14 Abs. 2, § 27 Abs. 38 UStG |
Was keine Ausnahme ist
Einige Fälle sehen nach Ausnahme aus, sind aber keine:
- Kleinunternehmer müssen trotzdem empfangen. Die Ausnahme gilt für die Rechnungen, die du schreibst. Schickt dir ein Lieferant eine E-Rechnung, musst du sie öffnen und aufbewahren können. Das gilt genauso für Land- und Forstwirte und für Unternehmen mit nur steuerfreien Umsätzen, etwa Vermieter von Wohnungen.
- Reverse Charge zwischen deutschen Unternehmen. Rechnungen nach § 13b UStG, zum Beispiel im Bau, müssen E-Rechnungen sein.
- Umsätze nach § 4 Nr. 1 bis 7 UStG, etwa eine innergemeinschaftliche Lieferung an die Betriebsstätte eines anderen deutschen Unternehmens im EU-Ausland, fallen unter die Pflicht.
- Gemischte Rechnungen. Enthält eine Rechnung steuerpflichtige und steuerfreie Posten, muss sie eine E-Rechnung sein.
- Option zur Steuerpflicht. Hast du für einen eigentlich steuerfreien Umsatz nach § 9 UStG zur Umsatzsteuer optiert, etwa bei der Gewerbemiete, gilt die Pflicht.
- Korrekturen. Musste die ursprüngliche Rechnung eine E-Rechnung sein, gilt das auch für ihre Korrektur.
Neu im BMF-Schreiben vom Oktober 2026
Am 15. Oktober 2026 hat das Bundesfinanzministerium ein drittes Schreiben zur E-Rechnung veröffentlicht. Zu den Ausnahmen klärt es einige offene Fragen:
- Anzahlungen. Anzahlungs- und Abschlagsrechnungen, die du vor Beginn deiner eigenen Pflicht gestellt hast, müssen keine E-Rechnungen sein.
- Öffentlich-rechtliche Bescheide über Gebühren dürfen bis zum 30. Juni 2030 Papier oder PDF bleiben.
- Gemischter Kundenstamm. Unternehmen mit vielen Firmen- und Privatkunden, etwa Energieversorger, müssen nur bei Vertragsbeginn oder bei einer Vertragsänderung prüfen, ob ein Kunde Unternehmer ist.
- Kein Bußgeld. Eine PDF statt einer Pflicht-E-Rechnung ist keine Ordnungswidrigkeit nach § 26a UStG.
Der letzte Punkt macht die PDF nicht folgenlos. Nach dem Ende der Übergangszeit riskiert dein Kunde den Vorsteuerabzug aus einer Rechnung, die eine E-Rechnung hätte sein müssen. Die meisten Kunden werden das richtige Format deshalb lange vorher verlangen.
Dieser Ratgeber erklärt die Regeln mit Stand Oktober 2026. Er ersetzt keine Steuerberatung; für deinen Fall frag deine Steuerberaterin oder deinen Steuerberater.
Pflicht-E-Rechnungen mit DocsAutomator erstellen
Für die Rechnungen, die keine Ausnahme sind, macht DocsAutomator aus deinem bisherigen Ablauf E-Rechnungen. Du behältst deine eigene Vorlage aus Google Docs, Word oder als PDF und die Daten, die schon in Airtable, Google Sheets, Notion, Make, Zapier oder n8n liegen. Pro Automation wählst du ZUGFeRD oder XRechnung, und jede E-Rechnung wird vor dem Versand nach EN 16931 geprüft: XRechnung mit dem KoSIT-Validator, ZUGFeRD mit Mustang.
Du willst erst einmal eine einzelne Rechnung ausprobieren? Mit dem kostenlosen E-Rechnungs-Generator geht das ohne Konto. Wenn du dich fragst, wie das Ergebnis aussieht, lies was eine ZUGFeRD-Rechnung ist und wie eine E-Rechnung aussieht, oder schau dir an, wie die E-Rechnung in DocsAutomator funktioniert.
Häufige Fragen
Sind Kleinunternehmer von der E-Rechnungspflicht ausgenommen?
Beim Schreiben von Rechnungen ja: Nach § 34a UStDV dürfen Kleinunternehmer nach § 19 UStG weiter Papier oder PDF nutzen. E-Rechnungen empfangen können müssen sie aber seit dem 1. Januar 2025.
Ist eine Rechnung bis 250 € von der E-Rechnungspflicht befreit?
Ja. Eine Rechnung bis 250 € brutto ist eine Kleinbetragsrechnung nach § 33 UStDV und darf Papier oder PDF bleiben. Du darfst sie trotzdem ohne Zustimmung des Empfängers als E-Rechnung schicken.
Brauche ich E-Rechnungen für Privatkunden?
Nein. Die Pflicht gilt nur für Rechnungen zwischen Unternehmen, die in Deutschland ansässig sind. Einer Privatperson darfst du eine E-Rechnung nur mit ihrer Zustimmung schicken.
Gibt es ein Bußgeld, wenn ich eine PDF statt einer E-Rechnung schicke?
Nein. Laut BMF-Schreiben vom 15. Oktober 2026 ist das keine Ordnungswidrigkeit nach § 26a UStG. Dein Kunde riskiert nach der Übergangszeit aber den Vorsteuerabzug.
Ist Reverse Charge eine Ausnahme von der E-Rechnungspflicht?
Nein. Rechnungen nach § 13b UStG zwischen zwei Unternehmen in Deutschland fallen unter die Pflicht und müssen ab 2027 oder 2028 E-Rechnungen sein.